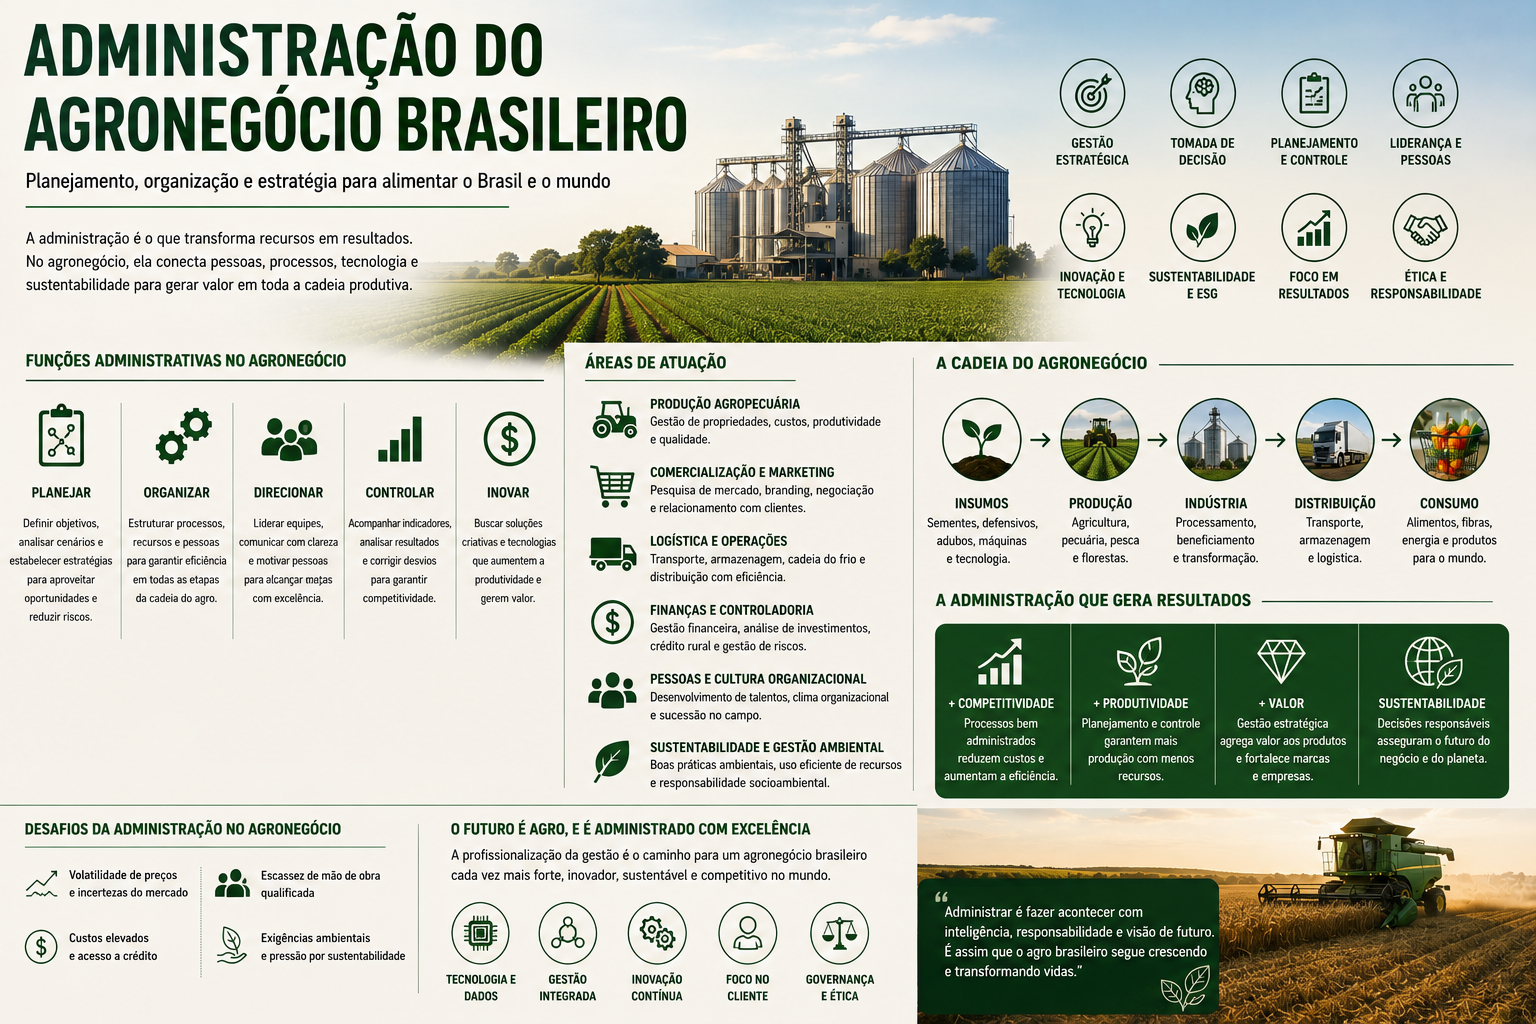
Administrar uma atividade agropecuária é decidir antes, durante e depois do ciclo produtivo. Isso envolve escolher o que produzir, estimar recursos, organizar pessoas e operações, acompanhar custos, administrar o caixa, comercializar e comparar o resultado obtido com o que havia sido planejado.
Produzir mais não significa necessariamente ganhar mais. Uma safra pode alcançar produtividade elevada e ainda apresentar margem insuficiente por causa do custo dos insumos, dos juros, da armazenagem, do transporte ou do preço de venda. A administração do agronegócio existe para tornar essas relações visíveis e reduzir decisões baseadas apenas em saldo bancário ou impressão pessoal.
Por que a gestão rural tem particularidades
Na atividade agropecuária, o desembolso e a receita costumam ocorrer em momentos diferentes. O produtor pode comprar insumos, contratar operações e pagar mão de obra meses antes de receber pela produção. Ao mesmo tempo, clima, pragas, produtividade, preço e logística alteram o resultado esperado.
Os ciclos biológicos também limitam correções imediatas. Uma decisão inadequada no plantio ou no manejo pode só aparecer na colheita. Na pecuária, investimentos em genética, pastagem ou sanidade produzem efeitos ao longo de períodos distintos. Por isso, registros históricos por atividade, safra, lote ou talhão são mais úteis do que números agregados de toda a propriedade.
A Embrapa organiza a gestão da propriedade rural em quatro funções relacionadas: planejamento, organização, direção e controle. Elas alcançam produção, comercialização, pessoas e finanças. Este guia se concentra na aplicação prática dessas funções; o artigo Agronegócios: Gestão, Inovação e Sustentabilidade apresenta a visão estratégica mais ampla.
O planejamento começa com uma unidade de análise
Antes de montar um orçamento, é preciso definir o que será acompanhado. Pode ser uma cultura em determinada safra, um lote de animais, um talhão, uma unidade de armazenagem ou uma operação de transporte. Misturar atividades com ciclos e estruturas diferentes impede saber qual delas gera resultado e qual consome recursos.
O plano produtivo deve registrar área ou escala, calendário, operações previstas, coeficientes técnicos, necessidade de mão de obra, máquinas, insumos, serviços, crédito e destino provável da produção. Não é uma previsão perfeita. É uma referência que permite perceber desvios enquanto ainda há tempo para agir.
Um produtor que pretende aumentar a área, por exemplo, precisa verificar se máquinas, equipe, armazenagem e capital de giro suportam a expansão dentro da janela adequada. A limitação pode não estar no plantio, mas na colheita, no transporte ou na capacidade de conservar o produto. O conteúdo sobre armazenamento de grãos mostra como essa etapa interfere na qualidade e na comercialização.
Custo não é apenas aquilo que saiu do caixa
A metodologia da Conab define custo de produção como a soma dos recursos e serviços usados na atividade. Ela diferencia componentes variáveis — ligados ao desenvolvimento da produção — de custos fixos e custos de oportunidade. Essa distinção é fundamental para não confundir desembolso, custo econômico e rentabilidade.
Sementes, fertilizantes, defensivos, combustível, mão de obra contratada, serviços, despesas financeiras e pós-colheita são exemplos de componentes que precisam ser atribuídos à atividade correspondente. Máquinas, benfeitorias e equipamentos perdem valor e capacidade ao longo do tempo; ignorar depreciação e manutenção cria a aparência de lucro até o momento em que a reposição se torna inevitável.
Terra própria, capital próprio e trabalho da família também têm usos alternativos. O custo de oportunidade ajuda a comparar a atividade com essas alternativas, mas não deve ser confundido com uma conta que vencerá naquele mês. Separar os conceitos permite responder a duas perguntas distintas: há caixa para continuar operando e o negócio remunera adequadamente os recursos utilizados?
Fluxo de caixa evita que resultado e liquidez sejam confundidos
O fluxo de caixa distribui entradas e saídas no tempo. Uma atividade pode ser economicamente promissora e, ainda assim, enfrentar falta de recursos antes da venda. Da mesma forma, a entrada de um financiamento melhora o saldo do banco, mas não constitui receita operacional; cria uma obrigação futura que precisa caber no calendário financeiro.
O acompanhamento deve incluir saldo inicial, recebimentos previstos, despesas por vencimento, parcelas de crédito, investimentos e uma margem para imprevistos. Convém trabalhar com cenários de preço, produtividade e prazo de recebimento, em vez de depender apenas de uma projeção otimista.
As condições do crédito rural podem mudar entre anos agrícolas, programas e perfis de beneficiário. O Banco Central mantém o Manual de Crédito Rural e as normas vigentes; taxas ou limites devem ser conferidos no momento da contratação. O financiamento precisa ser avaliado pelo custo total, garantias, carência, vencimentos e capacidade de pagamento — não apenas pela disponibilidade do recurso.
Produtividade, receita, margem e lucro medem coisas diferentes
Produtividade mostra quanto foi produzido por unidade de área, animal ou outro fator. Receita resulta da quantidade vendida e do preço efetivo. Margens relacionam receita a grupos de custos, enquanto o resultado final depende da estrutura considerada no cálculo. Sem declarar o que entrou na conta, comparar “lucro por hectare” entre propriedades pode produzir conclusões erradas.
Um painel gerencial enxuto pode acompanhar produtividade, preço médio realizado, custo variável por unidade, custo total por unidade, margem da atividade, necessidade de capital e perdas. Indicadores operacionais específicos — consumo de combustível, mortalidade, conversão alimentar, horas paradas ou perdas de armazenagem — devem ser incluídos somente quando ajudam a explicar o resultado.
A comparação mais útil ocorre entre o planejado e o realizado, seguida da explicação do desvio. Se o custo por hectare aumentou, foi por preço, quantidade utilizada, retrabalho ou mudança de tecnologia? Se a margem caiu, qual parcela veio da produtividade e qual veio do preço? O indicador deve levar a uma pergunta gerencial, não apenas preencher uma planilha.
Um exemplo de decisão sem depender de números inventados
Imagine a escolha entre vender grãos logo após a colheita ou armazená-los. A comparação não pode considerar apenas uma expectativa de preço futuro. É necessário incluir frete em cada alternativa, despesas de armazenagem, secagem, perdas de quantidade ou qualidade, juros sobre o capital imobilizado, prazo, capacidade disponível e risco de mercado.
Se o ganho líquido esperado após esses custos não compensar o risco e a necessidade de caixa, armazenar pode não ser a melhor decisão naquela situação. Em outra propriedade, com estrutura própria, menor custo financeiro e flexibilidade de venda, a conclusão pode ser diferente. Gestão não oferece uma resposta universal; organiza as variáveis para que a decisão seja coerente com a realidade do negócio.
Riscos precisam aparecer no plano
Risco climático, oscilação de preços, falha operacional, inadimplência, concentração de compradores, câmbio, crédito e infraestrutura podem alterar o resultado. Administrá-los não significa prever o futuro, mas identificar exposições, reduzir dependências evitáveis e preparar respostas.
Diversificação, seguro quando adequado, contratos avaliados com cuidado, manutenção preventiva, reserva de liquidez e alternativas de comercialização podem reduzir riscos diferentes. Nenhuma ferramenta elimina todos eles. O custo da proteção precisa ser comparado com a perda que se pretende limitar.
A logística merece atenção porque transfere custos e riscos para além da porteira. Perdas físicas, espera, avarias e rotas ineficientes reduzem o valor produzido. O artigo sobre perdas, custos e eficiência logística aprofunda essa relação.
Como implantar controles sem criar burocracia inútil
O sistema de gestão deve ser proporcional ao negócio. Uma planilha bem estruturada e alimentada regularmente pode ser mais útil do que um software complexo sem dados confiáveis. O primeiro passo é separar contas pessoais e empresariais, definir atividades, registrar operações e documentos e escolher responsáveis.
Depois, monta-se um orçamento por ciclo e uma rotina de conferência. Registros de campo precisam conversar com compras, estoques, financeiro e vendas. Ao encerrar a safra ou o lote, o gestor compara plano e execução, identifica causas dos desvios e registra decisões para o ciclo seguinte.
- comece com uma atividade ou unidade de análise;
- registre quantidades físicas e valores, preservando os documentos;
- acompanhe caixa e custos separadamente;
- revise poucos indicadores em uma frequência definida;
- transforme cada desvio relevante em ação e responsável.
A qualidade da administração não depende da quantidade de relatórios. Depende da capacidade de saber onde o resultado foi formado, antecipar necessidades financeiras e aprender com as decisões anteriores. No agronegócio, controle não substitui conhecimento técnico; ele permite que esse conhecimento seja aplicado com disciplina econômica.
Fontes oficiais e técnicas
- Boas Práticas Agropecuárias: gestão da propriedade rural — Embrapa.
- Custos de produção e rentabilidade — Conab.
- Norma Metodologia do Custo de Produção — Conab.
- Crédito Rural e Manual de Crédito Rural — Banco Central do Brasil.
- A gestão da propriedade rural por talhões — Revista de Política Agrícola/Embrapa.
Deixe um comentário